Domain ucsf.de kaufen?
Wir ziehen mit dem Projekt
ucsf.de um.
Sind Sie am Kauf der Domain
ucsf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ucsf.de kaufen?
Wann sparerpauschbetrag abziehen?
Der Sparerpauschbetrag kann abgezogen werden, wenn man Kapitaleinkünfte wie Zinsen, Dividenden oder Kursgewinne erzielt hat. Dieser Betrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro pro Jahr. Um den Sparerpauschbetrag abziehen zu können, muss man eine Steuererklärung abgeben und die entsprechenden Kapitaleinkünfte angeben. Falls die Kapitaleinkünfte den Sparerpauschbetrag übersteigen, müssen die darüber hinausgehenden Beträge versteuert werden. Es ist wichtig, den Sparerpauschbetrag in der Steuererklärung korrekt anzugeben, um Steuervorteile nutzen zu können. **
Wie Skonto abziehen?
Um Skonto abzuziehen, musst du den Skontobetrag vom Rechnungsbetrag abziehen. Der Skontobetrag wird in der Regel in Prozent des Rechnungsbetrags angegeben. Zum Beispiel, wenn der Rechnungsbetrag 1000€ beträgt und der Skonto 2% beträgt, dann beträgt der Skontobetrag 20€. Du ziehst also 20€ vom Rechnungsbetrag ab und zahlst nur 980€. Es ist wichtig, die Skontofrist zu beachten, da der Skonto nur gewährt wird, wenn die Rechnung innerhalb dieser Frist bezahlt wird. Wenn du unsicher bist, wie du den Skonto abziehen sollst, frage am besten deinen Steuerberater oder Buchhalter um Rat. **

Ähnliche Suchbegriffe für Abziehen
Top-Angebote
Produkte zum Begriff Abziehen:
-
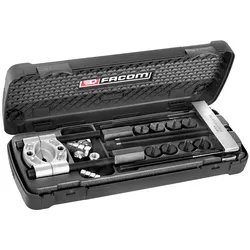
FACOM Sortiment Abziehen bis 110 mm, 12tlSortiment "Abziehen" - Adapter, Gegenstütze, Gewindeeinsätze, Trennvorrichtung für Ø max. 110 mm Kunststoffkasten, 12-tlg.Technische Daten:[kg]: 7,3Lieferumfang:Trennvorrichtung U.53T2: Spannbereich 15 - 110 mmGegenstütze U.53K2: Spannbereich 70 - 200 mmMax. Spanntiefe 240 mm4 Paar Einsätze U.53E mit Gewinde M8 - M10 - M12 - M142 Adapter U.53H2Lieferung im Kunststoffkasten BP.109 mit Kunststoffeinlage PL.297A789,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert das Abziehen von Steuern und kann ich bestimmte Ausgaben abziehen?
Das Abziehen von Steuern erfolgt durch den Arbeitgeber, der die Steuern direkt vom Gehalt des Arbeitnehmers abzieht und an das Finanzamt überweist. Bestimmte Ausgaben wie Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen können in der Steuererklärung geltend gemacht werden und mindern somit die Steuerlast. Es ist wichtig, Belege und Nachweise für diese Ausgaben aufzubewahren, um sie im Rahmen der Steuererklärung vorlegen zu können. **
-
Darf sie Punkte abziehen?
Ja, sie darf Punkte abziehen, wenn dies in den Regeln oder Vereinbarungen festgelegt ist. Es ist üblich, dass Punkte für falsche Antworten oder Verstöße gegen bestimmte Regeln abgezogen werden. Die genauen Bedingungen sollten jedoch im Voraus klar kommuniziert werden. **
-
Wie oft Betten abziehen?
Wie oft Betten abgezogen werden sollten, hängt von verschiedenen Faktoren ab, wie beispielsweise der persönlichen Vorliebe, dem Schlafverhalten und eventuellen Allergien. Im Allgemeinen wird empfohlen, Bettwäsche alle 1-2 Wochen zu wechseln, um eine hygienische Schlafumgebung zu gewährleisten. Bei Personen mit Allergien oder Hautproblemen kann es ratsam sein, die Bettwäsche häufiger zu wechseln, etwa alle 3-4 Tage. Es ist auch wichtig, regelmäßig Matratzenbezüge zu reinigen, um Milben und Bakterien zu reduzieren. Letztendlich sollte die Häufigkeit des Bettenabziehens individuell angepasst werden, um für einen gesunden und erholsamen Schlaf zu sorgen. **
-
Wann Klebeband abziehen Silikon?
"Wann Klebeband abziehen Silikon?" ist eine Frage, die sich auf den Zeitpunkt bezieht, zu dem man das Klebeband von Silikon entfernen sollte. In der Regel sollte man das Klebeband abziehen, sobald das Silikon vollständig ausgehärtet ist, was je nach Produkt und Umgebungstemperatur zwischen 24 Stunden und einer Woche dauern kann. Wenn man das Klebeband zu früh entfernt, könnte das Silikon noch nicht fest genug sein und seine Form verlieren. Es ist wichtig, die Anweisungen des Herstellers des Silikons zu beachten, um sicherzustellen, dass es richtig aushärtet, bevor man das Klebeband entfernt. **


Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
Wann Klebeband abziehen Acryl?
"Wann Klebeband abziehen Acryl?" ist eine Frage, die sich auf den Zeitpunkt bezieht, zu dem man das Klebeband von einer Acryl-Oberfläche entfernen sollte. Es ist wichtig, das Klebeband abzuziehen, bevor die Acrylfarbe vollständig getrocknet ist, da dies dazu führen kann, dass das Klebeband die Farbe abzieht oder unsaubere Kanten hinterlässt. Es wird empfohlen, das Klebeband abzuziehen, sobald die Farbe trocken, aber noch nicht vollständig ausgehärtet ist, normalerweise innerhalb von 24 Stunden nach dem Auftragen. Es ist ratsam, das Klebeband in einem flachen Winkel abzuziehen, um ein sauberes Ergebnis zu erzielen und Beschädigungen der Acryl-Oberfläche zu vermeiden. Es ist auch wichtig, vorsichtig zu arbeiten und gegebenenfalls ein Messer oder eine Klinge zu verwenden, um das Klebeband präzise zu entfernen. **
Top-Angebote
Produkte zum Begriff Abziehen:
-
Asmodee Abacusspiele Anno Domini Wissenschaft und ForschungBei Anno Domini müssen Ereignisse in die richtige zeitliche Abfolge gebracht werden. Es kommt dabei jedoch nicht auf exaktes Wissen an. Denn wer weiß schon, ob „08/15 zum Inbegriff von lieblos gefertigter Massenware wurde“ bevor oder nachdem „der Begriff Butterine durch Margarine ersetzt wurde“. Wer gut bluffen kann hat beste Chancen seine Karten als Erster loszuwerden und damit zu gewinnen. Die richtige Mischung aus bekannten und kuriosen Ereignissen garantiert jede Menge Spaß für die ganze Familie.11,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
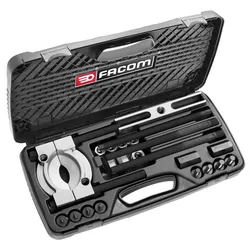
FACOM Sortiment Abziehen bis 60 mm, 12tlgSortiment "Abziehen" - Adapter, Gegenstütze, Gewindeeinsätze, Trennvorrichtung für Ø max. 60 mm Kunststoffkasten, 12-tlg.Technische Daten:[kg]: 3,4Lieferumfang:Trennvorrichtung U.53T1: Spannbereich 5 - 60 mmGegenstütze U.53K1: Spannbereich 40 - 110 mmMax. Spanntiefe 180 mm4 Paar Einsätze U.53E mit Gewinde M4 - M5 - M6 - M82 Adapter U.53H1Lieferung im Kunststoffkasten BP.112 mit Kunststoffeinlage PL.296A620,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM Sortiment Abziehen bis 110 mm, 12tlSortiment "Abziehen" - Adapter, Gegenstütze, Gewindeeinsätze, Trennvorrichtung für Ø max. 110 mm Kunststoffkasten, 12-tlg.Technische Daten:[kg]: 7,3Lieferumfang:Trennvorrichtung U.53T2: Spannbereich 15 - 110 mmGegenstütze U.53K2: Spannbereich 70 - 200 mmMax. Spanntiefe 240 mm4 Paar Einsätze U.53E mit Gewinde M8 - M10 - M12 - M142 Adapter U.53H2Lieferung im Kunststoffkasten BP.109 mit Kunststoffeinlage PL.297A789,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sparerpauschbetrag abziehen?
Der Sparerpauschbetrag kann abgezogen werden, wenn man Kapitaleinkünfte wie Zinsen, Dividenden oder Kursgewinne erzielt hat. Dieser Betrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro pro Jahr. Um den Sparerpauschbetrag abziehen zu können, muss man eine Steuererklärung abgeben und die entsprechenden Kapitaleinkünfte angeben. Falls die Kapitaleinkünfte den Sparerpauschbetrag übersteigen, müssen die darüber hinausgehenden Beträge versteuert werden. Es ist wichtig, den Sparerpauschbetrag in der Steuererklärung korrekt anzugeben, um Steuervorteile nutzen zu können. **
-
Wie Skonto abziehen?
Um Skonto abzuziehen, musst du den Skontobetrag vom Rechnungsbetrag abziehen. Der Skontobetrag wird in der Regel in Prozent des Rechnungsbetrags angegeben. Zum Beispiel, wenn der Rechnungsbetrag 1000€ beträgt und der Skonto 2% beträgt, dann beträgt der Skontobetrag 20€. Du ziehst also 20€ vom Rechnungsbetrag ab und zahlst nur 980€. Es ist wichtig, die Skontofrist zu beachten, da der Skonto nur gewährt wird, wenn die Rechnung innerhalb dieser Frist bezahlt wird. Wenn du unsicher bist, wie du den Skonto abziehen sollst, frage am besten deinen Steuerberater oder Buchhalter um Rat. **
-
Wie funktioniert das Abziehen von Steuern und kann ich bestimmte Ausgaben abziehen?
Das Abziehen von Steuern erfolgt durch den Arbeitgeber, der die Steuern direkt vom Gehalt des Arbeitnehmers abzieht und an das Finanzamt überweist. Bestimmte Ausgaben wie Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen können in der Steuererklärung geltend gemacht werden und mindern somit die Steuerlast. Es ist wichtig, Belege und Nachweise für diese Ausgaben aufzubewahren, um sie im Rahmen der Steuererklärung vorlegen zu können. **
-
Darf sie Punkte abziehen?
Ja, sie darf Punkte abziehen, wenn dies in den Regeln oder Vereinbarungen festgelegt ist. Es ist üblich, dass Punkte für falsche Antworten oder Verstöße gegen bestimmte Regeln abgezogen werden. Die genauen Bedingungen sollten jedoch im Voraus klar kommuniziert werden. **
Ähnliche Suchbegriffe für Abziehen
-
Handbuch Musikvermittlung - Studium, Lehre, BerufspraxisHandbuch Musikvermittlung - Studium, Lehre, Berufspraxis , Das vielfältige und dynamische Praxisfeld der Musikvermittlung ist in ständiger Bewegung. Die Beiträger*innen stellen in diesem Handbuch die grundlegenden Diskurse dar und geben einen prägnanten und fundierten Einblick in historische und aktuelle Entwicklungen, terminologische Fragestellungen sowie zentrale Spannungsfelder. Dabei beleuchten sie die wesentlichen Akteur*innen des Feldes und gehen ausführlich auf exemplarische Praxen ein. Mit seinem interdisziplinären Ansatz bietet das Handbuch eine unverzichtbare Grundlage sowohl für die Forschung als auch für die universitäre Lehre und das Selbststudium ambitionierter Praktiker*innen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Beilage: Kt, Titel der Reihe: Forum Musikvermittlung - Perspektiven aus Forschung und Praxis#4#, Redaktion: Petri-Preis, Axel~Voit, Johannes, Seitenzahl/Blattzahl: 300, Abbildungen: 18 SW-Abbildungen, 4 Farbabbildungen, Themenüberschrift: MUSIC / History & Criticism, Keyword: Art Education; Bildung; Bildungsforschung; Concert; Cultural Education; Education; Educational Research; Konzert; Konzertpädagogik; Kulturelle Bildung; Kunstpädagogik; Music; Music Communication; Music Education; Musicology; Musik; Musikpädagogik; Musikvermittlung; Musikwissenschaft, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft~Musikgeschichte~Pädagogik / Theorie, Philosophie, Anthropologie, Fachkategorie: Kunst: allgemeine Themen~Musikkritik~Musikgeschichte~Pädagogik: Theorie und Philosopie, Warengruppe: HC/Musik/Allg. Handbücher/Lexika, Fachkategorie: Musikwissenschaft und Musiktheorie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Transcript Verlag, Verlag: Transcript Verlag, Verlag: transcript, Produktverfügbarkeit: 02, Länge: 240, Breite: 155, Höhe: 42, Gewicht: 523, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Alternatives Format EAN: 9783839462614, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie oft Betten abziehen?
Wie oft Betten abgezogen werden sollten, hängt von verschiedenen Faktoren ab, wie beispielsweise der persönlichen Vorliebe, dem Schlafverhalten und eventuellen Allergien. Im Allgemeinen wird empfohlen, Bettwäsche alle 1-2 Wochen zu wechseln, um eine hygienische Schlafumgebung zu gewährleisten. Bei Personen mit Allergien oder Hautproblemen kann es ratsam sein, die Bettwäsche häufiger zu wechseln, etwa alle 3-4 Tage. Es ist auch wichtig, regelmäßig Matratzenbezüge zu reinigen, um Milben und Bakterien zu reduzieren. Letztendlich sollte die Häufigkeit des Bettenabziehens individuell angepasst werden, um für einen gesunden und erholsamen Schlaf zu sorgen. **
-
Wann Klebeband abziehen Silikon?
"Wann Klebeband abziehen Silikon?" ist eine Frage, die sich auf den Zeitpunkt bezieht, zu dem man das Klebeband von Silikon entfernen sollte. In der Regel sollte man das Klebeband abziehen, sobald das Silikon vollständig ausgehärtet ist, was je nach Produkt und Umgebungstemperatur zwischen 24 Stunden und einer Woche dauern kann. Wenn man das Klebeband zu früh entfernt, könnte das Silikon noch nicht fest genug sein und seine Form verlieren. Es ist wichtig, die Anweisungen des Herstellers des Silikons zu beachten, um sicherzustellen, dass es richtig aushärtet, bevor man das Klebeband entfernt. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
-
Wann Klebeband abziehen Acryl?
"Wann Klebeband abziehen Acryl?" ist eine Frage, die sich auf den Zeitpunkt bezieht, zu dem man das Klebeband von einer Acryl-Oberfläche entfernen sollte. Es ist wichtig, das Klebeband abzuziehen, bevor die Acrylfarbe vollständig getrocknet ist, da dies dazu führen kann, dass das Klebeband die Farbe abzieht oder unsaubere Kanten hinterlässt. Es wird empfohlen, das Klebeband abzuziehen, sobald die Farbe trocken, aber noch nicht vollständig ausgehärtet ist, normalerweise innerhalb von 24 Stunden nach dem Auftragen. Es ist ratsam, das Klebeband in einem flachen Winkel abzuziehen, um ein sauberes Ergebnis zu erzielen und Beschädigungen der Acryl-Oberfläche zu vermeiden. Es ist auch wichtig, vorsichtig zu arbeiten und gegebenenfalls ein Messer oder eine Klinge zu verwenden, um das Klebeband präzise zu entfernen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.